ホーム › 繁閑差の資金
繁閑差のある売上と資金繰り 波を前提に現金を置く
忙しい月の残高を見て安心し、閑散期に通帳が減っていく。売上に波のある仕事では、年間では回っていても月単位では足りない、という状態が起こります。このページは保険ではなく現金の置き方の話です。波があることを前提に口座を分け、先に取り置き、入金と支払いのずれをならす。止まった月の収支シートで出した持ちこたえ月数を、実際に伸ばすための手順を扱います。
年間で足りていても、月単位では足りない
繁閑差のある事業では、年間の売上から経費を引いた数字だけを見ても資金繰りの実態はつかめません。判断すべきは、いちばん薄い月に残高がどこまで下がるか、その谷がいつ来るかです。過去二年分の入出金を月ごとに並べるだけで、自分の波の形がかなりはっきり見えます。
並べる際は、売上の発生した月ではなく、実際に入金された月で記録してください。同じように支出も、発生ではなく引き落としの月で置きます。会計上の利益と手元現金は別物で、資金繰りで問題になるのは常に後者です。
この表ができると、谷の月に不足する金額と、山の月に余る金額が数字で出ます。資金繰りの設計とは、山の余りを谷に運ぶ仕組みを作ることだと考えると、やるべきことが単純になります。
口座を三つに分けて、混ぜない
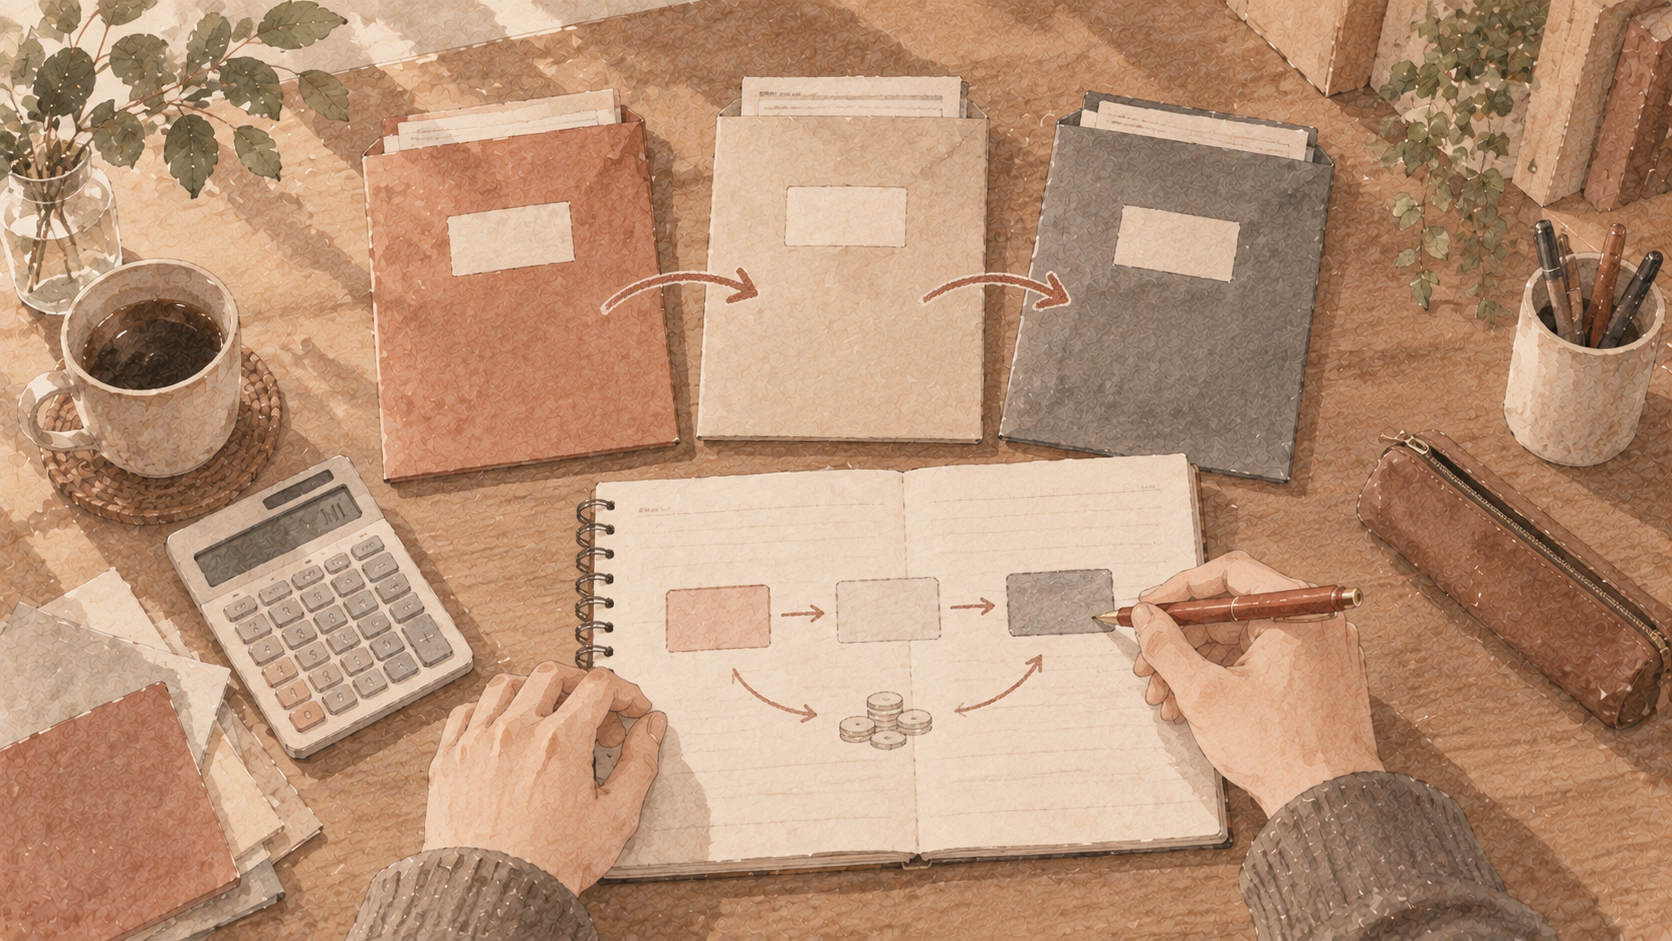
ひとつの口座に売上も生活費も納税資金も入っていると、残高が多いのか少ないのか判断できません。最低限、事業の入出金用、預かり分の待機用、家計用の三つに分けることをおすすめします。事業用の口座から毎月決まった額を家計用に移す形にすると、自分の給料日を作ることになり、生活費の見通しが安定します。
待機用の口座は、いずれ出ていくことが確定しているお金を置く場所です。消費税の預かり分、所得税や住民税、国民健康保険料、年払いの保険料などが該当します。ここに入ったお金は自分のものではないと決めてしまうと、残高を実力以上に見積もる失敗が減ります。
ネット銀行の目的別口座や、複数の普通預金口座を使えば、手数料をかけずに分けられる場合もあります。使い勝手は金融機関ごとに異なるため、条件は各行の公式サイトで確認してください。
月次の取り置きで、年に数回の大きな支出をならす
資金繰りが崩れる原因の多くは、毎月の生活費ではなく、年に一度か二度のまとまった支出です。税金、社会保険料、年払いの保険料、機材やパソコンの更新、車検、更新料。これらは金額が大きいうえに、来る時期が閑散期と重なることもあります。
対策は単純で、年間見込み額を十二で割り、毎月その額を待機用口座に移すことです。見込みが立てにくい税金は、前年の実績をもとに少し多めに置き、確定後に調整します。売上に対する一定割合を機械的に取り置く方法も、波のある事業とは相性が良いやり方です。
取り置きの一覧は、止まった月の収支シートの事業欄と重なる部分があります。同じ項目を二重に数えないよう、シート側に「年払い・月割り」の列を作っておくと、毎月の必要額が一本化できます。
入金サイクルと支払いサイトのずれを測る
作業が終わってから入金されるまでの日数と、外注費や仕入れを支払うまでの日数。この二つの差が、必要な手元資金の量を決めます。月末締めの翌々月払いの取引先が多く、外注先には翌月末に払っているなら、その差の分だけ現金を先に立て替えている計算になります。
取引先ごとに、締め日、支払日、実際の入金日を一覧にしてみてください。契約上の条件と実態がずれていることもあります。差が大きい取引先が売上の大半を占めている場合、その一社の入金が遅れるだけで資金繰りが止まる構造になっている点にも注意が必要です。
改善の手立ては、新規契約時に支払サイトを短くする交渉をする、着手金や分割請求の形に変える、外注先への支払いを入金後にそろえる、といった地道なものです。すぐには変えられなくても、ずれの日数を把握しているだけで、谷の月の判断が早くなります。
持ちこたえ月数を増やすという目標の立て方
貯蓄の目標を金額で立てると、いくらあれば安心なのかが分からず続きません。そこで、止まった月の収支シートで出した一か月あたりの必要額を分母にして、いま何か月分の現金があるかという「持ちこたえ月数」で管理します。金額ではなく月数で見ると、固定費を下げたときにも数字が改善するのが利点です。
増やす道は三つあります。取り置きと取り崩しのルールを決めて現金を積む、固定費を見直して分母を小さくする、そして入金のずれを縮めて必要な立て替え額を減らす。どれも派手ではありませんが、保険で埋めるべき穴の大きさそのものを小さくします。
目安の月数は業種や家族構成によって変わります。取引先が一社に偏っている、季節性が強い、再開までに準備期間がいる仕事ほど、厚めに見ておくのが現実的です。まずは現在地を測り、四半期ごとに数字を更新してみてください。