ホーム › 老後と廃業
廃業と老後に向けた積み立ての置き場所
退職金も企業年金もない働き方では、やめたあとのお金を自分で用意することになります。しかも、ひとり事業者にとっての「やめる」は定年ではなく、体調や取引先の事情で前倒しになることもあります。このページでは、長期の積み立て先を金額や利回りで比べるのではなく、引き出しやすさ・税の扱い・廃業時の扱いという三つの軸で並べる枠組みを示します。
老後資金と廃業資金は、同じ地図の上で考える
老後の生活費と、事業をたたむときの費用は、別々に考えられがちです。しかしひとり事業者の場合、この二つは連続しています。体調を崩して事業を縮小し、そのまま引退する。取引先の事情で売上が減り、廃業と老後がひとつづきになる。実際にはこうした流れが珍しくありません。
そこで、長期の資金を「いつ必要になるか分からない、しかし必ず必要になるお金」として一本の地図に置きます。地図の左端には数か月先の運転資金、真ん中には数年先の機材更新や廃業費用、右端には十年以上先の生活費。同じお金でも置き場所によって使い勝手が変わることを、はっきり意識するのが出発点です。
右端に置いたお金は、原則として途中で引き出せない仕組みのほうが積み上がります。逆に左端を細くしたまま右端ばかり厚くすると、谷の月に長期資金を取り崩す羽目になります。配分の議論は、資金繰りの現状把握とセットです。
三つの軸で置き場所を並べる
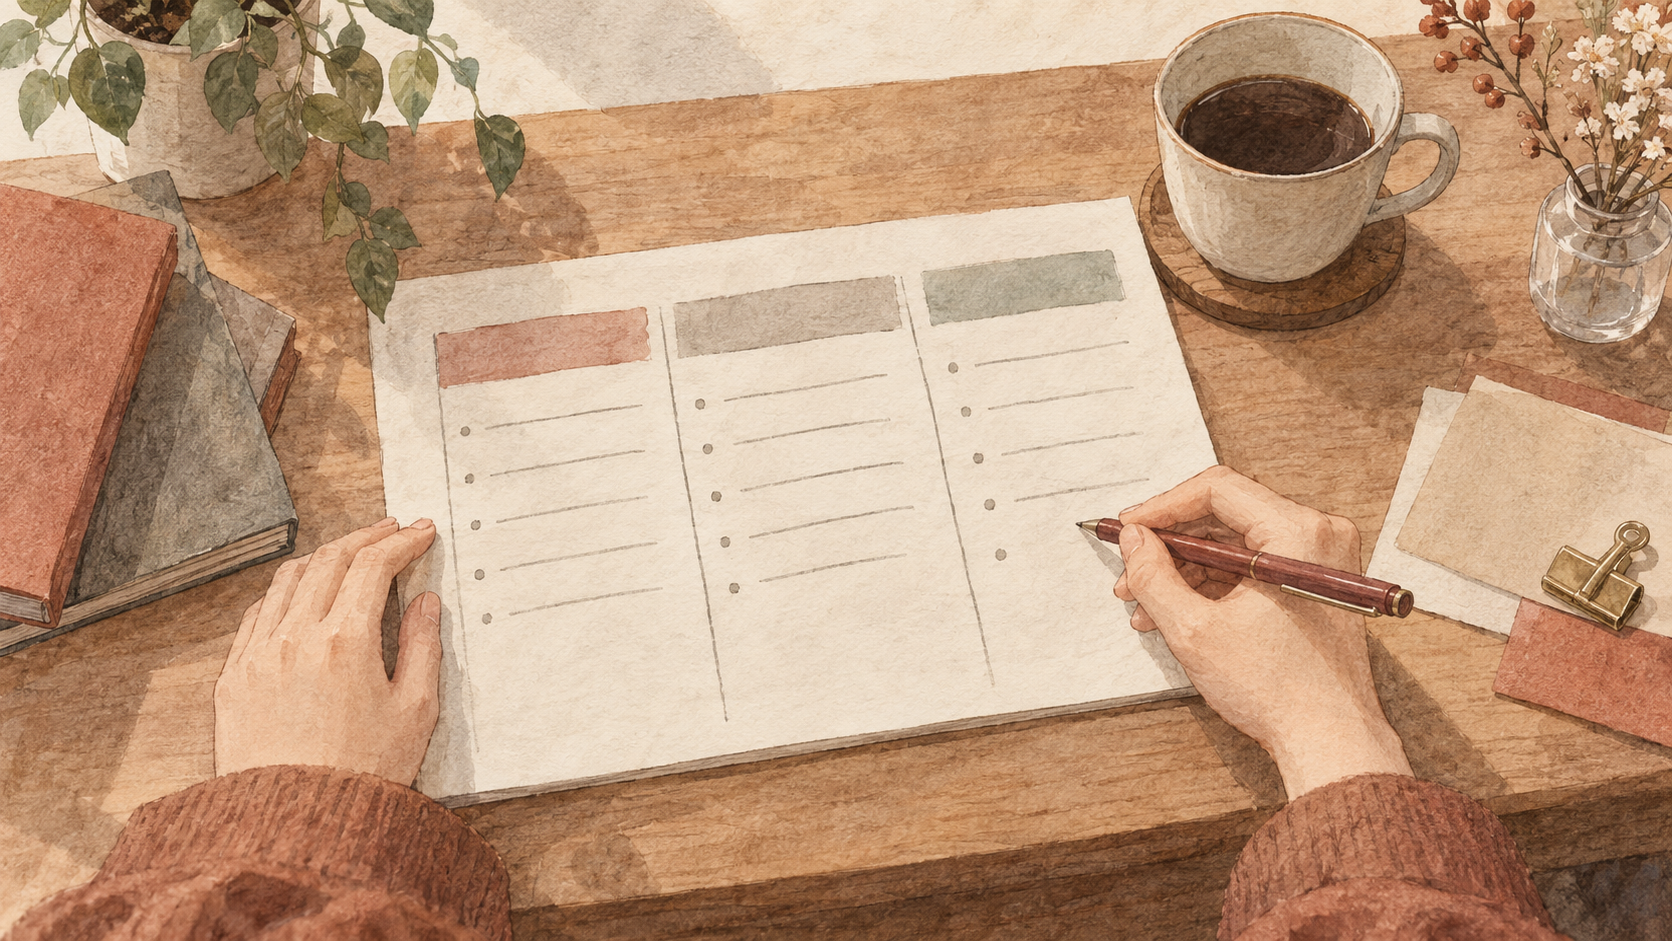
一つ目の軸は引き出しやすさです。いつでも解約できるか、途中解約に制限や減額があるか、受け取りが一定年齢以降に限られるか。緊急時に使えないお金は安心材料にならない一方、使えてしまうと貯まらないという裏表があります。
二つ目は税の扱いです。掛金を支払った年に所得から差し引ける制度があるかどうか、運用中の扱い、受け取るときの課税の形。同じ積み立てでも、入口と出口のどちらで軽くなるかが違うため、現在の所得水準と将来の受け取り方で有利不利が変わります。
三つ目は廃業時の扱いです。事業をやめたときに受け取れるのか、加入資格が変わるのか、法人成りや事業承継をした場合にどうなるのか。ひとり事業者の制度にはこの点が設計に組み込まれているものがあり、老後だけを見ていると見落とします。この三軸で表を作り、自分が使える制度を書き並べてみてください。
ひとり事業者が使える主な枠組み
自営業者向けの公的・準公的な仕組みには、国民年金の上乗せにあたる国民年金基金や付加年金、小規模企業共済、iDeCo(個人型確定拠出年金)などがあります。小規模企業共済は廃業や退職を受け取り事由に組み込んだ設計になっており、掛金の扱いにも定めがあります。iDeCoは原則として一定年齢まで引き出せない代わりに、税制上の取り扱いが定められています。
これらは併用できる組み合わせや、掛金の上限に関するルールがあります。国民年金の保険料を納めていることが前提となる制度もあるため、まずは自分の加入状況を確認してから検討する順番になります。
掛金の上限、受け取りの条件、税の扱いは制度ごとに細かく決められており、改定されることもあります。ここでは名前と性格の整理にとどめ、具体的な金額や条件は中小企業基盤整備機構、国民年金基金連合会、日本年金機構など各制度の公式サイトで確認してください。
NISAや預金との役割分担
税制優遇のある投資の枠組みは、引き出しやすさの点で年金系の制度と性格が異なります。必要になれば売却して現金化できる一方、価格が変動するため、いつ必要になるか決まっていないお金を全額預けるのには向きません。市場の状況と資金が必要になる時期が重なると、想定より少ない額しか手元に残らない可能性があります。
現実的な組み立ては、左端に生活防衛と運転資金の現金、真ん中に数年で使う予定の資金を安全性の高い置き場所で、右端に長期の制度と投資、という段構えです。どの段も欠けると、どこかで無理が出ます。
投資による成果は保証されるものではなく、元本を割り込む可能性があります。制度の内容や手数料は金融機関によって異なるため、条件は必ず公式の資料で確認し、判断に迷う場合は独立した立場の専門家に相談してください。
やめ方を先に決めておくと、積み方が決まる
廃業には段取りがあります。取引先への告知、進行中の案件の引き継ぎ、事務所やリースの解約、在庫の処分、原状回復、各種届出。これらにかかる費用と期間を、いま分かる範囲でおおまかに見積もっておくと、真ん中の段に置くべき金額が具体的になります。
もうひとつは、事業を誰かに引き継ぐ可能性です。屋号や顧客、設備を第三者や家族に譲る道があるなら、廃業費用の見通しは変わります。可能性が低くても、取引先一覧や業務手順を書き残しておく作業は、自分が数か月止まったときにも役立ちます。
積み立ては、始めたあと放置になりがちです。事業の状況が変わったときや、掛金の負担が重く感じたときが点検の合図です。増額と減額の可否、停止したときの扱いも制度によって違うため、加入時に確認しておくと後の判断が楽になります。