ホーム › 賠償の備え
仕事上のミスと事故 賠償リスクの見取り図
収入が減る備えは考えていても、ある日いきなり出ていくお金の備えは後回しになりがちです。納品物の不具合、預かり物の破損、施術後の体調不良、現場での物損。ひとり事業者はこうした一件が事業と家計の両方を同時に揺らします。このページでは業務内容別にリスクの型を分け、契約書と保険のどちらで受け止めるかを考える枠組みを示します。
収入が減るリスクと、支出が増えるリスクは別物
病気やけがで働けない月は、入ってくるお金が細ります。一方で賠償は、働けていても突然まとまった支出が発生します。前者は時間をかけて回復しますが、後者は数日以内に相手先への対応や費用の手当てを迫られることがあります。備え方の設計がまるで違うのは、この時間軸の差によります。
もうひとつの違いは、金額の読みにくさです。休業なら、止まった月の収支シートで毎月いくら出ていくかを数えれば上限が見えます。賠償は相手の損害の大きさに左右されるため、自分の帳面だけでは上限を決められません。だからこそ、契約の書き方で上限を作る発想と、上限を超えた部分を保険に移す発想の二段構えが必要になります。
まずは、自分の仕事で「相手に損害が出る場面」を三つほど書き出してみてください。抽象的な不安を具体的な場面に落とすと、必要な対策の形が見えてきます。
業務内容別にリスクの型を分ける
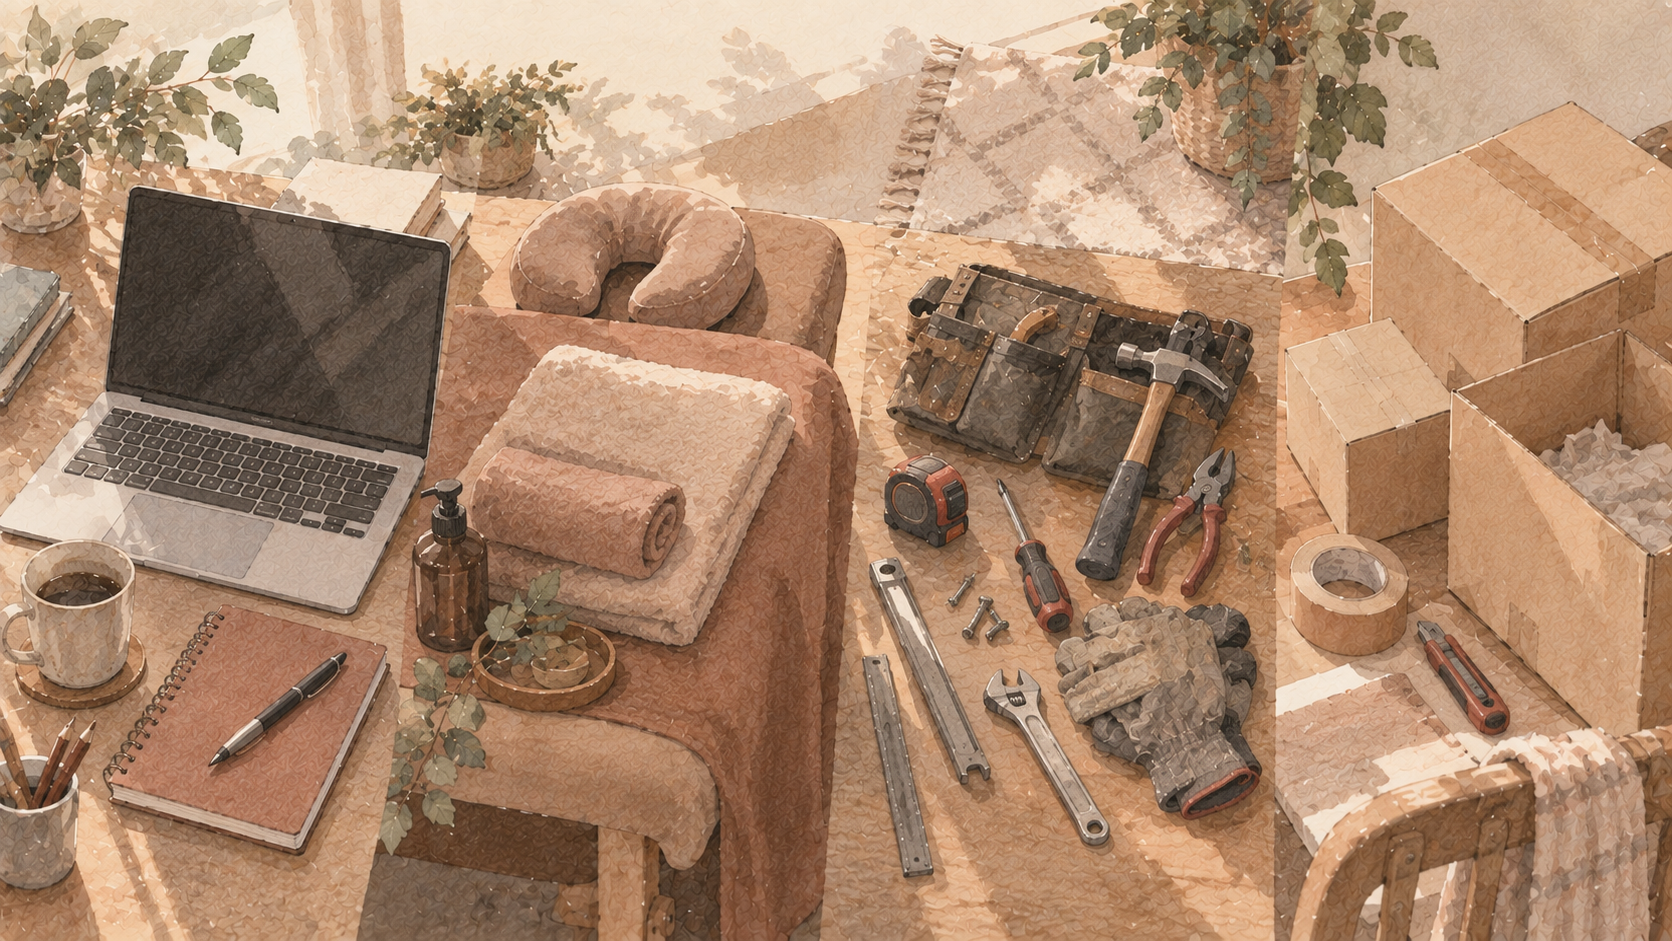
制作・デザイン・執筆の仕事は、納品物の誤りや権利関係のトラブルが中心です。損害は相手の再制作費や機会損失として現れ、金銭の形になるまで時間がかかることがあります。IT・システム開発では、不具合による業務停止やデータの消失が論点になり、影響範囲が契約先の先の顧客にまで広がる場合があります。
施術やレッスンなど身体に触れる仕事では、お客さまのけがや体調不良が直接の争点になります。現場作業や設置・施工では、他人の物を壊す、通行人にけがをさせるといった物損・対人事故の型が加わります。物販では、販売した商品そのものが原因で損害が生じる型があり、自分が作っていない商品でも販売者としての立場を問われる場面があります。
型が違えば、確認すべき保険の対象も変わります。仕事中の物損を主に想定した補償と、納品物の不備による損害を想定した補償は別建てになっていることが多いため、自分の型に対応しているかを商品説明で必ず確かめてください。
契約書の責任制限条項で上限をつくる
賠償の話は保険から入りがちですが、順番としては契約書が先です。取引先と交わす業務委託契約や注文請書に、損害賠償の範囲や上限を定める条項があるかを確認してください。上限を報酬額相当とする、間接損害や逸失利益を対象外とする、といった書き方が置かれていることがあります。
条項がない、あるいは上限が定められていない契約では、理屈のうえでは損害の全額が議論の対象になります。継続取引ほど、雛形のまま何年も更新されていることが多いので、更新の機会に読み直す価値があります。相手方の雛形をそのまま受けている場合、自分に不利な片務的な定めが入っていないかも見ておきたいところです。
条項の書き方や有効性の判断は個別事情に左右されます。重要な取引や金額の大きい案件では、弁護士など専門家に確認するのが安全です。ここでは「契約で上限を作れる余地がある」という視点を持つことを目的とします。
保険に移す部分と、自己資金で受け止める部分
契約で上限を設けても、上限の範囲内の金額が自分にとって痛手であることは変わりません。そこで、どこまでを手元資金で受け止め、どこからを賠償責任保険に移すかを決めます。判断材料は、想定される一件あたりの金額と、その金額が止まった月の収支シートの何か月分にあたるかです。
保険を検討する際に見る点は、補償の対象となる業務が自分の実務と一致しているか、対象外となる事由に自分の主要な業務が含まれていないか、支払いの限度額が一件あたりと期間合計のどちらで設定されているか、自己負担額がいくらかの四つです。加入している業界団体や各種の共済に付帯の制度がある場合もあるため、まず既存の加入内容を確認すると重複を避けられます。
保険料や補償額は商品や業種によって異なります。具体的な条件は各社の公式サイトやパンフレット、約款で確認してください。
事故が起きた直後にやることを決めておく
賠償の備えは、金銭の手当てだけでは完結しません。実際に何かが起きたとき、ひとり事業者は相談相手がいないまま初動の判断を迫られます。あらかじめ手順を書いた紙を一枚作っておくと、動揺した状態でも順番を間違えにくくなります。
最低限の項目は、事実の記録、相手への連絡、保険会社への事故連絡、支払いや示談の約束を独断でしないこと、の四つです。特に、その場で責任を認める発言や金額の約束をしてしまうと、後の保険の取り扱いに影響する場合があります。連絡先と証券番号を、帳面の最初のページなど取り出しやすい場所に控えておいてください。
あわせて、事故対応に取られる時間も損失です。数日から数週間、通常業務が止まることを前提に、その間の固定費を収支シートで見積もっておくと、賠償金額だけでない備えの必要量が見えてきます。